
Phần 1: Những yếu tố hỗ trợ tiềm năng
1. Vị trí đúng hướng quy hoạch
Quy hoạch chung TP Nha Trang đến năm 2040 (Quyết định 259/QĐ-TTg ngày 31/3/2024) xác định thành phố phát triển theo mô hình đô thị đa trung tâm, mở rộng về phía Bắc, Tây Bắc, phía Tây, phía Nam và phía Đông hướng ra biển, với dân số dự báo khoảng 780.000 người.
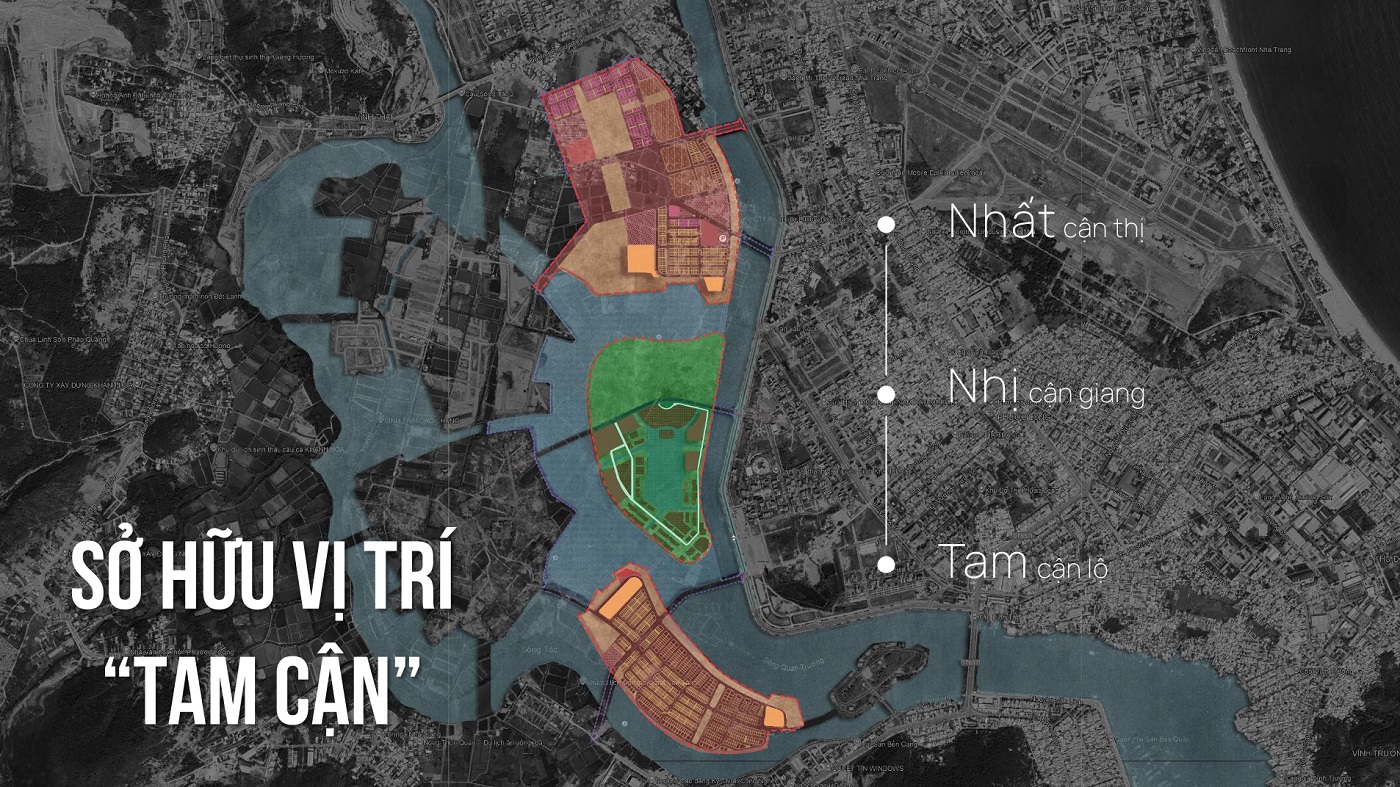
Charmora City nằm tại khu Nam Nha Trang – một trong những hướng mở rộng trọng điểm, đồng thời liền kề vùng được định hướng phát triển trung tâm hành chính mới của tỉnh.
Vì sao điều này quan trọng với nhà đầu tư:bất động sản nằm đúng hướng phát triển được quy hoạch sẽ hưởng lợi từ toàn bộ nguồn lực đầu tư công trong 10–15 năm tới. Ngược lại, dự án nằm lệch trục quy hoạch phải tự tạo giá trị – khó khăn hơn nhiều.
2. Động lực hạ tầng đã và đang hình thành
Điểm khác biệt của Khánh Hòa so với nhiều địa phương là nhiều công trình hạ tầng đã hoàn thành, không còn nằm trên giấy:
- Cao tốc Nha Trang – Cam Lâm (khánh thành tháng 9/2023) và Cam Lâm – Vĩnh Hảo (khai thác từ tháng 4/2024), rút ngắn thời gian Nha Trang – TP.HCM.
- Cao tốc Khánh Hòa – Buôn Ma Thuột đang triển khai, mở trục kết nối Tây Nguyên.
- Sân bay quốc tế Cam Ranh với định hướng nâng công suất lên khoảng 25 triệu lượt khách/năm vào năm 2030.
- Quy hoạch tuyến đường sắt tốc độ cao Bắc – Nam đi qua Nha Trang.
Lưu ý phân định:đây là hạ tầng công cộng do Nhà nước đầu tư theo lộ trình riêng, không phải cam kết của chủ đầu tư dự án và có thể điều chỉnh về thời gian, quy mô.
3. Lộ trình nâng cấp đơn vị hành chính
Theo Nghị quyết 09-NQ/TW (28/01/2022) của Bộ Chính trị, Khánh Hòa phấn đấu trở thành thành phố trực thuộc Trung ương vào năm 2030. Quá trình này thường kéo theo yêu cầu về hạ tầng đô thị, tỷ lệ đô thị hóa và chất lượng nhà ở – tạo động lực cho các khu đô thị quy mô lớn.
4. Năng lực và uy tín chủ đầu tư
Sun Group có kinh nghiệm phát triển các tổ hợp đô thị – du lịch quy mô lớn tại Đà Nẵng, Phú Quốc, Hạ Long và nhiều địa phương khác. Với dự án gần 227 ha, năng lực triển khai và khả năng vận hành hệ tiện ích là yếu tố quan trọng.
5. Sản phẩm có yếu tố khác biệt
Mô hình đô thị quần đảo ven sông, kinh tế đêm với công viên chợ nổi, trải nghiệm khoáng nóng – đây là những yếu tố tạo bản sắc riêng, khác với phần lớn sản phẩm định vị quanh yếu tố biển tại Nha Trang. Tính khác biệt hỗ trợ khả năng cho thuê và bán lại.
6. Nền tảng pháp lý
Quy hoạch chi tiết 1/500 đã được phê duyệt tại Quyết định 456/QĐ-UBND (tháng 6/2025), cùng định hướng sở hữu lâu dài cho sản phẩm – hai yếu tố nền tảng cho an toàn đầu tư.
Phần 2: Các kênh sinh lời và đặc điểm
| Kênh | Sản phẩm phù hợp | Thời gian thu hồi | Mức độ rủi ro |
|---|---|---|---|
| Tăng giá vốn | Mọi loại, đặc biệt sản phẩm khan hiếm | Trung – dài hạn (5–10 năm) | Trung bình, phụ thuộc thị trường |
| Cho thuê ở dài hạn | Căn hộ 1–2 phòng ngủ, nhà phố | Dòng tiền đều sau bàn giao và lấp đầy | Thấp – trung bình |
| Cho thuê du lịch ngắn ngày | Căn hộ view đẹp, biệt thự khoáng nóng | Theo mùa, biến động | Cao (phụ thuộc mùa vụ, vận hành) |
| Khai thác thương mại | Shophouse trục kinh tế đêm, ven sông | Dài, có độ trễ 1–3 năm | Cao (phụ thuộc lưu lượng khách) |
Phần 3: Rủi ro cần biết (không né tránh)
1. Rủi ro tiến độ
Đại đô thị gần 227 ha triển khai nhiều năm theo phân kỳ. Chậm tiến độ ảnh hưởng trực tiếp đến thời điểm khai thác và dòng tiền. Đây thường là rủi ro lớn nhất với sản phẩm hình thành trong tương lai.
2. Rủi ro độ trễ khai thác
Đây là điểm nhiều nhà đầu tư đánh giá thấp. Ngay cả khi nhận nhà đúng hạn, nếu khu đô thị chưa đông dân và tiện ích chưa vận hành đầy đủ, việc cho thuê hoặc kinh doanh có thể chưa hiệu quả trong 1–3 năm đầu.
3. Rủi ro thanh khoản
Sản phẩm thấp tầng giá trị cao (biệt thự, shophouse) có tệp người mua hẹp, thời gian bán lại dài hơn đáng kể so với căn hộ. Khi cần bán gấp, thường phải chấp nhận giảm giá.
4. Rủi ro đòn bẩy tài chính
Các chương trình ưu đãi lãi suất 0% và ân hạn gốc thường kéo dài 24–30 tháng. Nếu thời gian ưu đãi kết thúc trước khi bạn nhận nhà và bắt đầu có dòng tiền, áp lực trả nợ có thể vượt khả năng dự tính. Biến động lãi suất sau ưu đãi cũng là yếu tố cần tính.
5. Rủi ro thông tin
Nhiều số liệu quan trọng trên thị trường chưa thống nhất: giá bán chênh lệch gần gấp đôi giữa các nguồn, diện tích chi tiết chưa công bố đầy đủ, thông tin về nguồn khoáng nóng và đơn vị vận hành tiện ích còn đang cập nhật. Nhà đầu tư cần đối chiếu tài liệu chính thức thay vì dựa vào thông tin lan truyền.
6. Rủi ro thị trường và chu kỳ
Bất động sản nghỉ dưỡng và đô thị du lịch nhạy cảm với chu kỳ kinh tế, chính sách tín dụng và lượng khách du lịch. Một biến động vĩ mô có thể ảnh hưởng đồng thời đến cả giá trị tài sản lẫn khả năng khai thác.
7. Rủi ro chi phí vận hành
Phí quản lý khu đô thị có hệ tiện ích cao cấp thường cao hơn mặt bằng chung. Với sản phẩm để trống chưa cho thuê được, chi phí này vẫn phát sinh và ăn mòn hiệu quả đầu tư.
Phần 4: Khung tính toán cho nhà đầu tư
Bước 1: Xác định tổng vốn đầu tư thực
Không chỉ là giá mua. Tổng vốn gồm: giá bán (đã VAT), phí bảo trì, chi phí hoàn thiện/nội thất, chi phí sang tên và thuế phí, lãi vay trong thời gian chưa khai thác.
Bước 2: Ước tính dòng tiền theo hai kịch bản
| Yếu tố | Kịch bản kỳ vọng | Kịch bản thận trọng |
|---|---|---|
| Thời điểm bàn giao | Đúng cam kết | Chậm 12–18 tháng |
| Thời gian bắt đầu có khách thuê | Ngay sau bàn giao | Sau bàn giao 12 tháng |
| Giá thuê | Theo kỳ vọng thị trường | Thấp hơn 20–30% |
| Tỷ lệ lấp đầy | 90–100% | 60–70% |
| Chi phí vận hành | Theo ước tính | Cao hơn 20% |
Bước 3: Kiểm tra ngưỡng an toàn
Câu hỏi quyết định:"Ở kịch bản thận trọng, tôi có còn trả được nợ và duy trì cuộc sống bình thường không?"
Nếu câu trả lời là không, bạn đang chấp nhận rủi ro vượt mức. Các phương án điều chỉnh: giảm tỷ lệ vay, chọn sản phẩm giá trị thấp hơn, hoặc chờ mua ở giai đoạn muộn hơn khi rủi ro đã giảm.
Phần 5: Đầu tư này phù hợp với ai?
| Nhóm | Mức độ phù hợp | Lý do |
|---|---|---|
| Nhà đầu tư dài hạn, vốn ổn định | Phù hợp | Chấp nhận độ trễ để đón giá trị khi đô thị hoàn thiện |
| Người mua để ở kết hợp tích lũy | Phù hợp | Giá trị sử dụng thực, không phụ thuộc hoàn toàn vào khai thác |
| Nhà đầu tư có sẵn mô hình kinh doanh | Phù hợp | Chủ động khai thác mặt bằng thay vì chờ khách thuê |
| Nhà đầu tư lướt sóng ngắn hạn | Ít phù hợp | Thanh khoản chậm, giá trị bứt phá cần thời gian |
| Người dùng đòn bẩy trên 70% | Ít phù hợp | Rủi ro cao khi tiến độ chậm hoặc ưu đãi lãi suất kết thúc |
| Người cần dòng tiền ngay | Không phù hợp | Sản phẩm hình thành trong tương lai, có độ trễ khai thác |
| Người dùng vốn ngắn hạn hoặc vốn vay nóng | Không phù hợp | Kỳ hạn vốn không khớp với chu kỳ của tài sản |
Phần 5b: So sánh với các kênh đầu tư khác
Một quyết định đầu tư không nên xem xét độc lập, mà cần đặt cạnh các lựa chọn thay thế. Dưới đây là so sánh với các kênh phổ biến:
| Tiêu chí | Bất động sản hình thành trong tương lai | Bất động sản đã bàn giao | Gửi tiết kiệm |
|---|---|---|---|
| Vốn ban đầu | Thấp hơn (thanh toán theo tiến độ) | Cần đủ toàn bộ hoặc vay nhiều hơn | Linh hoạt |
| Giá vốn | Thấp nhất | Cao hơn | Không áp dụng |
| Thời gian chờ | Dài (nhiều năm) | Khai thác được ngay | Không có |
| Rủi ro | Cao (tiến độ, pháp lý, thị trường) | Trung bình (chủ yếu thị trường) | Thấp |
| Thanh khoản | Thấp, phụ thuộc điều kiện chuyển nhượng | Trung bình | Cao |
| Tiềm năng lợi nhuận | Cao nhất nếu dự án thành công | Trung bình | Xác định trước, thấp |
| Công sức quản lý | Cần theo dõi tiến độ, thủ tục | Cần quản lý cho thuê | Gần như không |
Nguyên tắc phân bổ
Không có kênh nào tối ưu tuyệt đối. Nguyên tắc thực tế là phân bổ theo mục tiêu và thời gian:
- Vốn cần dùng trong 1–2 năm tới(học phí con, kế hoạch kinh doanh, dự phòng y tế) không nên đưa vào bất động sản hình thành trong tương lai, vì tính thanh khoản thấp và thời gian chờ dài.
- Vốn dài hạn 5–10 nămphù hợp hơn với loại tài sản này, khi bạn có thể chờ qua giai đoạn hoàn thiện và vận hành.
- Luôn giữ một quỹ dự phòngtương đương 6–12 tháng chi phí sinh hoạt và nghĩa vụ trả nợ, tách biệt khỏi khoản đầu tư.
Nguyên tắc cuối đặc biệt quan trọng với sản phẩm hình thành trong tương lai: chính quỹ dự phòng này giúp bạn vượt qua giai đoạn tiến độ chậm hoặc khai thác chưa hiệu quả mà không phải bán tháo tài sản.
Phần 6: Sáu nguyên tắc đầu tư an toàn
- Kiểm tra pháp lý trước, xem sản phẩm sau.Một căn đẹp với pháp lý chưa rõ ràng vẫn là rủi ro không đáng chấp nhận.
- Ràng buộc mọi cam kết bằng văn bản.Tiến độ, tiện ích, tiêu chuẩn bàn giao – nếu quan trọng với bạn, phải có trong hợp đồng.
- Tính dòng tiền theo kịch bản thận trọng,không theo con số kỳ vọng do bên bán đưa ra.
- Kiểm soát đòn bẩy.Chỉ vay ở mức mà bạn vẫn trả được nếu tiến độ chậm 18 tháng và chưa có dòng tiền từ tài sản.
- Đừng đặt toàn bộ vốn vào một tài sản.Bất động sản giá trị lớn khóa vốn dài hạn, làm giảm khả năng ứng phó khi có biến cố.
- Xác định trước thời điểm và điều kiện thoát.Bạn dự định giữ bao lâu, trong tình huống nào thì bán? Có kế hoạch trước giúp bạn không ra quyết định trong hoảng loạn.
Câu hỏi thường gặp
Charmora City có đáng đầu tư không?
Dự án có nhiều yếu tố hỗ trợ: vị trí đúng hướng quy hoạch mở rộng, hạ tầng khu vực đang hoàn thiện, chủ đầu tư có kinh nghiệm, nền tảng pháp lý với quy hoạch 1/500 đã duyệt. Đồng thời có rủi ro về tiến độ, độ trễ khai thác và thanh khoản. Mức độ phù hợp tùy khẩu vị rủi ro và tầm nhìn của từng nhà đầu tư.
Đầu tư Charmora City sinh lời từ đâu?
Từ bốn kênh: tăng giá vốn dài hạn, cho thuê ở dài hạn, cho thuê du lịch ngắn ngày, và khai thác mặt bằng thương mại. Mỗi kênh có thời gian thu hồi và mức rủi ro khác nhau.
Rủi ro lớn nhất khi đầu tư là gì?
Thường là rủi ro tiến độ kết hợp với độ trễ khai thác: ngay cả khi nhận nhà đúng hạn, việc cho thuê hoặc kinh doanh có thể chưa hiệu quả trong 1–3 năm đầu khi khu đô thị chưa đông dân và tiện ích chưa vận hành đầy đủ.
Nên đầu tư loại sản phẩm nào?
Căn hộ 1–2 phòng ngủ có vốn thấp và thanh khoản tốt nhất, phù hợp nhà đầu tư mới. Shophouse có tiềm năng dòng tiền cao hơn nhưng rủi ro và vốn lớn hơn. Biệt thự phù hợp tích lũy dài hạn với vốn mạnh.
Có nên dùng vay ngân hàng để đầu tư?
Có thể tận dụng chính sách hỗ trợ tài chính, nhưng cần kiểm soát tỷ lệ vay. Điểm cần đặc biệt lưu ý: thời gian ưu đãi lãi suất và ân hạn (thường 24–30 tháng) có thể kết thúc trước khi bạn nhận nhà và có dòng tiền.
Đầu tư ngắn hạn có phù hợp không?
Ít phù hợp. Dự án hướng giá trị trung – dài hạn, giá trị thường bứt phá khi khu đô thị hoàn thiện. Lướt sóng ngắn hạn đối mặt rủi ro thanh khoản, đặc biệt với sản phẩm thấp tầng.
Bao lâu thì hòa vốn?
Không có con số chung. Điều này phụ thuộc giá mua, tỷ lệ vay, giá thuê thực tế, tỷ lệ lấp đầy và thời điểm bắt đầu khai thác. Bạn nên tự tính theo khung hai kịch bản thay vì dựa vào con số bên bán đưa ra.
Giá có chắc chắn tăng không?
Không có gì chắc chắn trong đầu tư. Các yếu tố quy hoạch và hạ tầng tạo nền tảng thuận lợi, nhưng giá bất động sản còn phụ thuộc chu kỳ thị trường, chính sách tín dụng và nhiều yếu tố vĩ mô khác.
So với gửi tiết kiệm thì sao?
Đây là hai kênh có bản chất khác nhau: tiết kiệm an toàn, thanh khoản cao, lợi nhuận xác định; bất động sản có tiềm năng cao hơn nhưng rủi ro cao hơn, thanh khoản thấp và khóa vốn dài hạn. Việc phân bổ tùy mục tiêu và khẩu vị rủi ro của bạn.
Làm sao giảm rủi ro khi đầu tư?
Kiểm tra kỹ pháp lý, ràng buộc cam kết tiến độ và tiện ích bằng văn bản, tính dòng tiền theo kịch bản thận trọng, kiểm soát đòn bẩy ở mức an toàn, và không đặt toàn bộ vốn vào một tài sản duy nhất.
Nếu thị trường bất động sản đi xuống thì sao?
Sản phẩm có nền tảng tốt (pháp lý rõ ràng, vị trí đúng quy hoạch, sở hữu lâu dài) thường chịu tác động ít hơn và phục hồi nhanh hơn. Tuy nhiên nhà đầu tư dùng đòn bẩy cao vẫn chịu áp lực lớn trong giai đoạn thị trường khó khăn.
Khi nào là thời điểm tốt để mua?
Tùy khẩu vị: giai đoạn đầu có giá tốt nhất nhưng rủi ro tiến độ cao nhất; giai đoạn sắp bàn giao có rủi ro thấp nhất nhưng giá cao nhất. Không có thời điểm tối ưu cho mọi người – hãy chọn theo khả năng chịu rủi ro của bạn.
Kết luận
Charmora City là cơ hội đầu tư có nền tảng tương đối vững: vị trí đúng hướng quy hoạch mở rộng của Nha Trang, hạ tầng khu vực đang hoàn thiện, chủ đầu tư có kinh nghiệm phát triển đô thị – du lịch quy mô lớn, và quy hoạch chi tiết 1/500 đã được phê duyệt.
Nhưng đây không phải kênh "lợi nhuận chắc chắn". Rủi ro tiến độ, độ trễ khai thác 1–3 năm đầu, thanh khoản chậm với sản phẩm thấp tầng, và áp lực đòn bẩy khi ưu đãi lãi suất kết thúc – tất cả đều là những yếu tố thực tế cần tính vào phương án của bạn.
Nhà đầu tư phù hợp là người có tầm nhìn trung – dài hạn, dòng vốn ổn định, kiểm soát tốt đòn bẩy và chấp nhận độ trễ để đón giá trị khi khu đô thị hoàn thiện. Ngược lại, nếu bạn cần dòng tiền ngay, dùng vốn ngắn hạn hoặc vay ở tỷ lệ cao, đây có thể không phải lựa chọn phù hợp – dù dự án tốt đến đâu.
Locreal có thể hỗ trợ bạn xây dựng kịch bản đầu tư theo mục tiêu và năng lực tài chính cụ thể, đối chiếu hồ sơ pháp lý và rà soát điều khoản hợp đồng trước khi ra quyết định.
Nội dung mang tính thông tin tham khảo, không phải lời khuyên đầu tư tài chính. Quyết định đầu tư và rủi ro thuộc về bạn; hãy cân nhắc tham vấn chuyên gia tài chính độc lập trước khi xuống tiền.
Thông tin trong bài mang tính tham khảo, tổng hợp từ các nguồn công bố và tài liệu thị trường, cập nhật đến thời điểm đăng bài. Các kịch bản và phương pháp tính toán nêu trong bài mang tính minh họa, không phải cam kết hay dự báo về hiệu quả đầu tư. Giá bán, chính sách và tiến độ có thể thay đổi. Quý độc giả nên liên hệ đội ngũ Locreal và đối chiếu hồ sơ gốc từ chủ đầu tư trước khi ra quyết định.

